
CONTRÔLE FINANCIER & PILOTAGE | LUXEMBOURG
Savez-vous réellement ce qui contribue à votre rentabilité et ce qui la freine ?
Contrôle financier & pilotage | Analyse & aide à la décision
Le reporting financier ne devrait pas se limiter à décrire les résultats passés. Il doit aider le management à comprendre où la rentabilité se crée, où les marges se dégradent et quels leviers opérationnels nécessitent une attention particulière.
RedWatch aide à transformer les données financières en analyses claires, en indicateurs pertinents et en véritable support à la décision.

CE QUE VOS CHIFFRES DOIVENT VOUS APPRENDRE
Une bonne information financière doit éclairer les décisions, pas seulement constater les résultats.
Le reporting de gestion est réellement utile lorsqu’il va au-delà du simple constat des résultats et permet de comprendre ce qui se cache derrière les chiffres. L’objectif est d’identifier les activités, clients, produits ou facteurs de coûts qui contribuent à la performance — et ceux qui nécessitent une attention particulière.
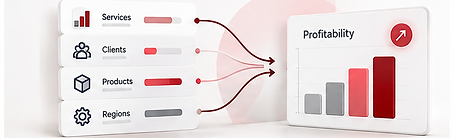
Qu’est-ce qui génère réellement la rentabilité ?
Quelles activités, quels clients ou quels produits apportent la plus forte contribution et les meilleures marges ?
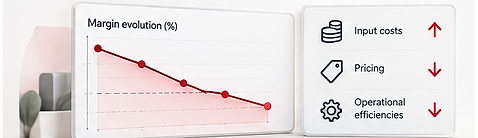
Où les marges sont-elles sous pression ?
Les prix, les coûts ou certaines inefficacités opérationnelles pèsent-ils sur les marges ?
Les coûts sont-ils maîtrisés ?
Quels coûts augmentent, et cette évolution est-elle cohérente avec l’activité ?
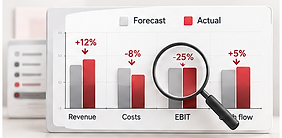
D'où proviennent les écarts ?
Où se situent les principaux écarts entre prévisions et réalisations, et quelles en sont les causes ?
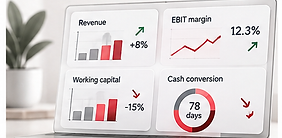
Suivez-vous les bons indicateurs ?
Les KPI suivis permettent-ils réellement de comprendre l’évolution de l’activité et de soutenir les décisions ?
DES CHIFFRES À LA PRISE DE DÉCISION
Les données financières créent de la valeur lorsqu’elles permettent de comprendre les résultats et d’éclairer les décisions.
Les chiffres comptables sont indispensables, mais ils offrent rarement, à eux seuls, une vision suffisante pour piloter l’activité. L’objectif est de structurer les données, d’identifier les principaux leviers, d’expliquer les écarts et de traduire l’analyse en actions concrètes.
01
02
03
04
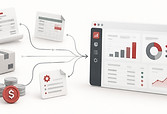
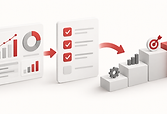
Structurer les données
Rassembler les informations financières et opérationnelles dans une vision claire et cohérente.
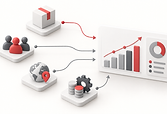
Identifier les leviers
Mettre en évidence les produits, clients, activités ou postes de coûts qui influencent les résultats.
Expliquer les écarts
Comprendre les différences entre réalisations, budget, prévisions ou périodes précédentes.
Orienter les actions
Utiliser les constats pour définir les priorités et soutenir les décisions de gestion.
L’objectif n’est pas de produire plus de reporting, mais d’apporter une vision plus claire pour piloter l’activité.
COMPRENDRE LES LEVIERS D’AMÉLIORATION
Les résultats dépendent de plusieurs facteurs qui interagissent entre eux.
La croissance du chiffre d’affaires ne suffit pas à expliquer les résultats. Les prix, les marges, la structure des coûts et l’efficacité opérationnelle interagissent en permanence. Comprendre ces relations permet d’identifier où la valeur est créée, où elle se dilue et sur quels leviers agir en priorité.
Chiffre d’affaires & mix
Identifier les produits, clients ou activités qui contribuent le plus au chiffre d’affaires et à la rentabilité.
Prix & marges
Évaluer si les prix reflètent la structure des coûts et si les marges restent alignées avec les objectifs.
PERFORMANCE
Structure des coûts
Identifier les coûts fixes, variables ou en hausse, ainsi que les principaux leviers d’efficacité.
Efficacité opérationnelle
Relier les résultats financiers aux volumes, à la productivité et à l’efficacité des processus.
Mieux comprendre les leviers permet de mieux cibler les actions.
PILOTER AVEC LES BONS INDICATEURS
Les bons KPI doivent montrer ce qui évolue et où il faut agir.
Un tableau de bord efficace n’a pas besoin de multiplier les indicateurs. Il doit se concentrer sur ceux qui permettent de comprendre les évolutions, de détecter rapidement les écarts et d’identifier les points qui nécessitent une attention particulière.

Évolution du chiffre d’affaires
Suivre les ventes par rapport au budget, aux prévisions et aux périodes précédentes.
Marges
Identifier si les prix, le mix ou les coûts renforcent ou réduisent la rentabilité.
Évolution des coûts
Repérer les coûts qui augmentent plus rapidement que l’activité ou les prévisions.
Prévisions vs réalisations
Identifier les écarts significatifs et comprendre leur origine.
Un tableau de bord utile met en évidence les écarts qui appellent une décision