
CREDIT MANAGEMENT | LUXEMBOURG
Votre niveau d’encours est-il toujours adapté au risque client ?
Credit Management | Risk Assessment & Exposure
Le risque crédit évolue dans le temps. La performance financière, le comportement de paiement, les conditions de marché et l’exposition client peuvent évoluer, parfois rapidement.
RedWatch aide les organisations à évaluer le risque client, à définir des limites de crédit et des conditions de paiement adaptées, et à ajuster l’exposition avant que le risque ne se transforme en perte.

LE RISQUE CRÉDIT ÉVOLUE CONSTAMMENT
Un client considéré aujourd’hui comme peu risqué peut présenter un profil très différent demain.
Sa performance financière, son comportement de paiement, son environnement économique ou encore son niveau d’encours peuvent évoluer rapidement. Un Credit Management efficace repose sur l’anticipation : identifier ces changements suffisamment tôt pour adapter les décisions avant que le risque ne se matérialise.
Détérioration financière
Une baisse de la rentabilité, de la liquidité ou de la génération de cash peut réduire la capacité du client à respecter ses engagements.
Évolution du comportement de paiement
Les règlements ralentissent, les délais convenus ne sont plus respectés ou les demandes de report deviennent plus fréquentes.
Hausse de l’encours
Le chiffre d’affaires progresse plus vite que les paiements, ce qui augmente progressivement le crédit accordé au client.
Pression sectorielle ou du marché
La demande, la concurrence, les coûts ou l’environnement économique peuvent fragiliser des clients auparavant solides.
Changements actionnariaux ou managériaux
Des changements d’actionnaires, de management ou de structure de groupe peuvent modifier la stratégie, le soutien financier ou le profil de risque.
Événements externes
Des évolutions réglementaires, géopolitiques, juridiques ou propres à un pays peuvent affecter la capacité d’un client à opérer ou à payer.
AU-DELÀ DES CHIFFRES
Les états financiers sont essentiels, mais ils ne racontent que rarement toute l’histoire.
ÉVALUATION FINANCIÈRE
-
Rentabilité
-
Liquidité
-
Solvabilité
-
Endettement
-
Génération de cash
-
Tendances financières
-
Comportement de paiement
-
Encours actuel
Risque crédit
ÉVALUATION COMMERCIALE ET QUALITATIVE
-
Dynamique sectorielle
-
Historique de l’entreprise / du groupe
-
Positionnement marché
-
Structure actionnariale & managériale
-
Réputation
-
Concentration clients / fournisseurs
-
Exposition géographique
-
Business model & environnement concurrentiel
Une analyse crédit solide combine l’analyse financière avec une compréhension plus large de l’activité du client, de son actionnariat, de son management, de son positionnement marché et de son comportement de paiement.
L’objectif n’est pas simplement de noter un client,
mais de comprendre le risque réel derrière l’encours.
DE L’ANALYSE À LA DÉCISION DE CRÉDIT
Une analyse crédit ne crée de valeur que lorsqu’elle débouche sur des décisions claires et proportionnées.
L’objectif est de soutenir une activité rentable tout en maintenant l’encours client à un niveau de risque acceptable.


Limite de crédit
Conditions de paiement
Risque vs rentabilité
Sécurisation
Fréquence de revue
Définir un niveau d’encours cohérent avec la capacité financière du client, les conditions de paiement et le volume d’affaires attendu.
Adapter les modalités de règlement au niveau de risque, notamment par des délais plus courts, des acomptes ou un paiement avant livraison si nécessaire.
Évaluer si la marge générée par le client justifie le niveau d’encours et les concessions commerciales accordées.
Utiliser des garanties, un soutien de la maison mère, une assurance-crédit ou d’autres formes de sécurisation lorsqu’une protection supplémentaire est nécessaire.
Adapter la fréquence des revues crédit au niveau de risque, à l’encours et à l’évolution de la situation du client.
De bonnes décisions de crédit soutiennent une croissance rentable.
SUIVI DE L’ENCOURS CLIENT
Le risque crédit doit être suivi dans le temps.
L’évolution du comportement de paiement, de la performance financière, du volume d’affaires ou des conditions de marché peut modifier rapidement le niveau de risque. Des revues régulières permettent de vérifier que l’encours reste cohérent avec la situation actuelle du client.

Comportement de paiement
Suivre les retards, les engagements non respectés, les demandes de report et l’évolution des habitudes de paiement.
Encours vs limite
Suivre l’utilisation de la limite de crédit autorisée et vérifier si l’encours progresse trop rapidement.
Revue périodique
Réévaluer régulièrement le client et ajuster les limites, les conditions de paiement ou les mesures de sécurisation si nécessaire.
Signaux d’alerte
Identifier les évolutions financières, opérationnelles ou de marché pouvant indiquer une détérioration du risque.
PILOTER LE RISQUE CRÉDIT
Les bons indicateurs permettent de vérifier si le risque reste maîtrisé.
Le suivi d’un nombre limité d’indicateurs permet de contrôler l’encours client, de détecter rapidement une détérioration du comportement de paiement et de vérifier que le niveau de risque reste conforme aux limites définies.
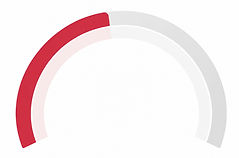
DSO
Délai moyen de recouvrement
0
60
90
120
56
jours
-18%
30
par rapport aux 12 mois précédents
Référence du secteur
63 jours
Cible
≤ 45 jours
En bonne voie
Tendance DSO

Créances échues >
22%
de l'encours client

Comportement de paiement >
76%
payé à temps

Utilisation de la limite de crédit >
68%
limite de crédit totale

Utilisé
34,2 millions d'euros
Limite totale
50 millions d'euros
Risque de concentration >
31%
des créances de
top 5 clients


Concentration élevée
Envisagez de diversifier votre clientèle.

Formule DSO
Créances clients ÷ ventes à crédit × jours de la période

Un DSO plus faible favorise un recouvrement plus rapide et une trésorerie plus solide.
Un bon Credit Management consiste à voir où le risque se construit — et à agir avant qu’il ne se matérialise.
QUESTIONS FRÉQUENTES
Comment déterminer une limite de crédit adaptée ?
La limite de crédit doit refléter la capacité financière du client, le volume d’affaires attendu, les conditions de paiement et le niveau d’encours que l’entreprise accepte de porter. Elle doit également tenir compte des garanties disponibles, de l’assurance-crédit et de la rentabilité de la relation commerciale.
À quelle fréquence faut-il revoir le risque crédit d’un client ?
La fréquence dépend du niveau de risque et de l’encours. Les clients à risque élevé, les comptes en forte croissance ou ceux présentant des signes de détérioration doivent être revus plus fréquemment que les clients stables et faiblement exposés.
Quels indicateurs financiers sont les plus pertinents dans une analyse crédit ?
La rentabilité, la liquidité, la solvabilité, l’endettement, la génération de cash et les tendances financières sont généralement analysés. Leur pertinence dépend du business model, du secteur et de la structure financière du client ; aucun ratio ne doit être interprété isolément.
Pourquoi le comportement de paiement est-il important si le client reste financièrement solide ?
Le comportement de paiement peut constituer un signal précoce d’évolution du risque. Des retards croissants, des demandes répétées de report ou des engagements de paiement non respectés peuvent révéler des tensions avant qu’elles n’apparaissent clairement dans les états financiers publiés.
Que faire lorsque l’encours nécessaire dépasse le niveau de risque acceptable ?
La réponse ne consiste pas nécessairement à interrompre la relation commerciale. Les délais de paiement peuvent être réduits, des acomptes ou paiements anticipés peuvent être demandés, des garanties mises en place, une assurance-crédit souscrite ou l’exposition réduite par d’autres dispositions contractuelles.